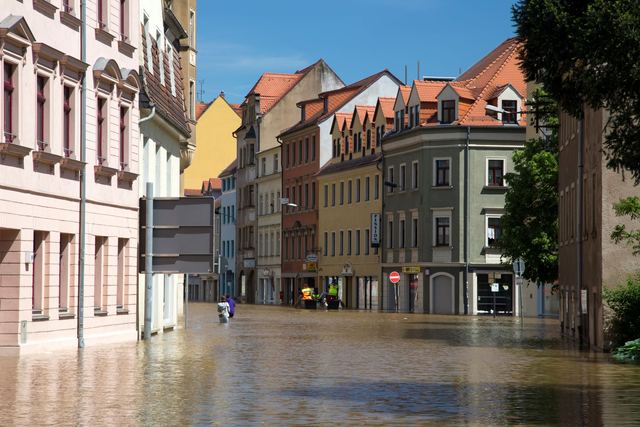
La décote zone inondable n'est pas un pourcentage fixe : l'expert la construit à partir du plan de prévention (PPRI), de la hauteur du plancher habitable, de l'historique des crues et du marché local. En Gironde, une maison exposée au risque d'inondation perd plus ou moins de prix selon ces critères, que l'IAL et le PPRN permettent de connaître avant tout choix d'acquisition.
Pourquoi un bien situé en zone inondable perd de la valeur
Un logement situé en zone inondable porte un risque que l'acheteur paie de trois façons : la probabilité d'un sinistre, le coût des travaux de protection et la difficulté de revendre plus tard. Le marché immobilier traduit ces trois contraintes en prix, et c'est cet écart, mesuré par comparaison avec des biens équivalents hors zone, que l'on appelle la décote.
La Gironde concentre plusieurs types de risque naturel lié à l'eau : les crues de la Garonne et de la Dordogne, le risque de submersion marine sur l'estuaire et le bassin d'Arcachon, les débordements de petits cours d'eau à l'intérieur des terres. La tempête Xynthia, en 2010, a rappelé que la submersion ne concerne pas que le littoral atlantique exposé : les communes de l'estuaire ont été touchées. Chaque bassin versant a donc son propre niveau de risque, et une décote calculée à Libourne ne se transpose pas à Arcachon.
La perte de valeur n'est pas automatique pour autant. Dans certains quartiers recherchés, la demande reste forte malgré une exposition connue, et l'écart de prix se resserre. À l'inverse, dans une commune où l'offre est abondante, l'acquéreur peut choisir un bien hors zone, et la maison inondable subit une décote plus marquée. C'est ce jeu entre risque et marché que l'estimation doit refléter, sans formule toute faite.
En France, aucune règle ni aucun taux officiel ne fixe cette décote : aucune loi, aucune étude publique de référence ne donne un chiffre applicable partout. La réponse se construit donc au cas par cas, en fonction du choix de l'acheteur entre un bien au bord d'une rivière et un bien à l'écart de l'eau. Ce choix d'acquisition dépend aussi de l'utilisation prévue : résidence principale, location ou résidence secondaire n'appellent pas la même gestion du risque.
PPRI, zone rouge et zone bleue : ce que dit le plan de prévention
Le plan de prévention du risque inondation (PPRI), déclinaison du plan de prévention des risques naturels (PPRN), est le premier document que l'expert consulte. Arrêté par le préfet, il découpe le territoire de la commune en zones réglementaires et fixe, pour chacune, ce qui est permis ou interdit. Il s'impose au permis de construire et au plan local d'urbanisme.
- La zone rouge correspond en principe aux secteurs les plus exposés : les constructions nouvelles y sont interdites ou très encadrées, et les extensions limitées.
- La zone bleue reste constructible, mais sous prescriptions : cote minimale du plancher habitable, matériaux résistants à l'eau, interdiction de certains sous-sols.
Le PPRI peut aussi imposer aux logements existants des travaux de réduction de la vulnérabilité, à réaliser dans un délai fixé par le plan. Le Code de l'environnement limite ce coût obligatoire à 10 % de la valeur vénale du bien, et le fonds Barnier (fonds de prévention des risques naturels majeurs) peut en financer une partie. L'expert vérifie donc si ces mesures ont été faites : une maison dont les travaux prescrits restent à réaliser subit une décote plus forte qu'une maison déjà mise en conformité.
Il existe aussi des secteurs inondables sans PPRI approuvé, repérés par un atlas des zones inondables ou par la cartographie des territoires à risque important d'inondation (TRI) issue de la directive inondation européenne. L'absence de plan ne signifie pas l'absence de risque, et l'expert ne s'arrête pas au seul zonage réglementaire.
Cette directive européenne de 2007 organise la gestion des risques d'inondation à l'échelle de l'Europe : chaque État membre cartographie ses territoires exposés, puis les collectivités déclinent des stratégies locales d'aménagement. Pour l'acquéreur, l'essentiel est de consulter ces cartes en plus du PPRN : elles montrent parfois un aléa que le règlement de construction ne traduit pas encore, et une nouvelle révision du plan peut en tenir compte.
| Situation du bien | Contraintes du PPRI | Effet habituel sur la valeur |
|---|---|---|
| Zone rouge, plancher sous les plus hautes eaux | Extension quasi impossible, travaux prescrits | Décote la plus forte, revente plus longue |
| Zone rouge, étage refuge ou plancher surélevé | Extension limitée, mesures souvent déjà faites | Décote marquée mais atténuée |
| Zone bleue, plancher au-dessus de la cote de référence | Prescriptions constructives | Décote modérée, parfois faible |
| Hors PPRI mais dans un atlas ou un TRI | Aucune règle opposable, risque connu | Variable : dépend de l'information de l'acheteur |
Comment l'expert estime un logement en zone inondable
L'estimation suit la même base que pour tout bien : la méthode par comparaison, appuyée sur les ventes réelles publiées dans les données DVF (demandes de valeurs foncières). Pour une maison en zone inondable, l'expert ajoute une étape : il sépare les ventes de biens exposés de celles de biens hors zone, dans le même secteur, pour mesurer l'écart que le marché local applique réellement. Le détail de la démarche générale est expliqué dans notre page sur l'estimation d'un bien immobilier.
Ensuite, il ajuste cette valeur de marché selon les caractéristiques propres au bien :
- la hauteur du plancher habitable par rapport à la cote des plus hautes eaux connues ou à la crue centennale de référence ;
- la présence d'un étage refuge, d'un sous-sol, d'équipements (chaudière, tableau électrique) placés en hauteur ;
- les sinistres passés : nombre d'arrêtés de catastrophe naturelle sur la commune, indemnisations reçues, traces visibles de l'eau ;
- les travaux de protection réalisés : barrières anti-inondation, batardeaux amovibles, clapets anti-retour, cuvelage ;
- l'assurance habitation : conditions de garantie, franchises, éventuelles difficultés à assurer le bien.
Pour évaluer ces points, l'expert s'appuie sur une visite, des photos datées, les devis déjà obtenus par le propriétaire et, si besoin, un diagnostic spécifique de l'humidité des murs. Chaque barrière posée, chaque batardeau ou produit de protection installé par une entreprise est noté avec sa date : une barrière gonflable de dernière génération ne pèse pas comme un simple sac de sable. L'effet de ces équipements sur la décote dépend de leur efficacité réelle, pas de leur seule présence.
La décote finale est la somme argumentée de ces éléments, chiffrée dans le rapport. Un rapport d'expertise sérieux ne se contente pas d'annoncer un pourcentage : il montre les ventes retenues, la raison de chaque ajustement et les sources de données utilisées, ce qui permet de le défendre face à un acquéreur, un notaire ou un juge. C'est aussi ce qui distingue une valeur certifiée par un expert d'un avis de valeur d'agent immobilier.
Quels critères font varier la décote en Gironde ?
Deux maisons situées en zone inondable dans la même commune n'ont pas forcément la même décote. Les critères qui pèsent le plus dans l'analyse sont connus, mais leur poids change selon le contexte local.
La nature de l'inondation
Une crue lente de la Garonne, annoncée plusieurs jours à l'avance par la vigilance crues, ne se compare pas à un débordement rapide de ruisseau après un orage, ni à une submersion marine liée à une tempête et à un fort coefficient de marée. La vitesse de montée des eaux, la durée de submersion et la hauteur d'eau atteinte déterminent l'ampleur des dommages, donc la perception du risque par l'acheteur.
Le marché du secteur
Sur la rive droite bordelaise, dans le Libournais ou le long de l'estuaire, la tension du marché immobilier n'est pas la même. Là où la demande dépasse l'offre, les acheteurs acceptent plus facilement le risque et la décote se réduit. Là où les biens hors zone abondent, l'écart de prix se creuse.
L'état et l'adaptation du bâti
Une maison déjà adaptée (plancher surélevé, réseaux électriques en hauteur, revêtements qui supportent l'eau) rassure. Une maison de plain-pied au niveau du terrain naturel, avec des murs qui gardent l'humidité, inquiète. L'expert peut, lors d'une expertise avant l'achat d'une maison, chiffrer les travaux nécessaires pour ramener le bien à un niveau de risque acceptable.
Le changement climatique
Les projections de montée du niveau de la mer et de fréquence des pluies intenses entrent peu à peu dans le choix des acquéreurs, surtout sur le littoral et l'estuaire. Ce risque climatique n'a pas encore de traduction chiffrée unique en France, mais il pousse une partie des acheteurs à plus de prudence, et l'expert le signale quand il peut peser sur la revente future.
Questions fréquentes sur la décote d'une maison inondable
Quelle décote pour une maison en zone inondable ?
Il n'existe pas de taux national réglementaire. La décote dépend de la zone du PPRI, de la hauteur du plancher habitable, des sinistres passés et du marché local ; seule une comparaison avec des ventes réelles du secteur permet de la chiffrer pour un bien donné.
Comment vérifier si un bien est en zone inondable ?
Le site public Géorisques permet de connaître les risques d'une adresse et de générer l'état des risques. La mairie tient aussi le PPRI à disposition, avec sa carte de zonage et son règlement.
Le vendeur doit-il informer l'acheteur du risque d'inondation ?
Oui : l'information acquéreurs locataires (IAL) impose de fournir l'état des risques, annexé à la promesse et à l'acte de vente. Depuis le 1er janvier 2023, cette information doit être donnée dès la première visite, et l'annonce doit mentionner l'accès à ces informations. Sans elle, l'acquéreur peut demander la résolution de la vente ou une diminution du prix.
Quels travaux pour réduire le risque d'inondation ?
Batardeaux, barrières anti-inondation, clapets anti-retour, surélévation des équipements et création d'un espace refuge sont les mesures les plus courantes. Quand le PPRI les prescrit, une partie peut être financée par le fonds Barnier.
Vendre une maison en zone inondable sans subir toute la décote
Le vendeur ne peut pas effacer le risque, mais il peut limiter la part de la décote qui tient à l'incertitude. Un acheteur qui ne sait rien du bien imagine le pire ; un acheteur bien informé chiffre un risque connu. Quelques gestes réduisent cet écart :
- préparer un état des risques à jour et le dossier du PPRI dès la mise en vente, plutôt qu'à la signature ;
- rassembler les factures des travaux de protection et, le cas échéant, les preuves de conformité aux prescriptions du plan ;
- documenter l'historique : hauteur d'eau atteinte lors des crues passées, sinistres déclarés, indemnisations obtenues au titre de la catastrophe naturelle ;
- faire réaliser une expertise indépendante qui donne une valeur argumentée, que l'agent immobilier et le notaire pourront opposer aux offres trop basses.
Cette démarche transforme une discussion de principe (« la maison est inondable, donc elle vaut moins ») en une négociation sur des données. Elle protège aussi le vendeur : une information complète écarte le risque d'action en diminution du prix après la vente. Les autres obligations d'information sur les risques naturels sont détaillées dans notre article sur l'état des risques naturels en Aquitaine.
Acheter en zone inondable : ce qu'il faut connaître avant de signer
Pour l'acquéreur, la décote est une opportunité seulement si le risque est bien compris. Acheter en zone inondable à un prix plus bas n'est une bonne affaire que si les travaux à prévoir, l'assurance et la revente future ont été pris en compte dans le calcul.
Avant de faire une offre, il est utile de vérifier plusieurs points : la zone exacte du PPRI et son règlement, la cote de référence comparée au plancher habitable, le nombre d'arrêtés de catastrophe naturelle publiés pour la commune, les conditions proposées par l'assureur, et les travaux de protection éventuellement prescrits. Demander plusieurs devis pour ces travaux avant la signature donne une base concrète à la négociation. Le service urbanisme de la mairie est le bon contact pour consulter le dernier état du plan, suivre l'actualité d'une révision en cours et connaître les actions de prévention menées par la collectivité. L'état des risques remis dans le cadre de l'IAL doit dater de moins de six mois : un document plus ancien ne remplit pas l'obligation du vendeur.
En cas de sinistre après l'achat, l'indemnisation au titre de la garantie catastrophe naturelle suppose un arrêté interministériel publié au Journal officiel, et la déclaration à l'assureur doit se faire dans les trente jours qui suivent cette publication. Si un désaccord survient sur le montant proposé, une contre-expertise en assurance habitation permet de faire valoir les dommages réels.
Le rôle de l'expert immobilier dans l'évaluation du risque
L'expert n'est ni vendeur ni acheteur : sa valeur tient à son indépendance. Face à un bien exposé, il fait trois choses qu'une simple estimation en ligne ne fait pas. Il lit le règlement du PPRI et en tire les conséquences concrètes pour le bien (extension possible ou non, travaux obligatoires, usage des pièces du rez-de-chaussée). Il sélectionne des ventes comparables en tenant compte de l'exposition, et non de la seule surface. Enfin, il rédige un rapport qui explique chaque étape, ce qui en fait une pièce utilisable dans une succession, un divorce, une donation ou un litige.
Cette analyse a aussi un rôle de prévention. En signalant les points faibles du bâti, l'expert aide le propriétaire à décider des travaux qui réduisent le risque et, à terme, la décote elle-même. Une maison adaptée à la montée de l'eau reste une maison en zone inondable, mais elle se vend mieux, s'assure plus facilement et protège mieux ses occupants.
La décote d'une maison inondable en Gironde se mesure donc bien plus qu'elle ne se devine : zonage, hauteur d'eau, marché local et état du bâti se combinent, et c'est leur analyse précise, source par source, qui permet d'arriver à une valeur juste pour le vendeur comme pour l'acquéreur.